Comece grátis · sem cartão
A casa em ordem.
Do controle do mês ao dia em que você para de depender do salário.
O Oikel organiza o dinheiro que entra e sai — e, com a mesma base, calcula em quanto tempo o que você já investiu sustenta a sua vida. Um app, duas respostas que ninguém dá junto — a carteira e a projeção entram no plano Completo.
O problema
Você provavelmente já tentou de três jeitos.
A planilha
Funciona por dois meses. Depois vira um arquivo que ninguém abre, e em dezembro você não sabe para onde foi o ano.
O app do banco
Mostra o que aconteceu naquele banco. Não sabe do outro cartão, não sabe da sua meta, e nunca vai dizer se o mês fechou no azul.
O app de carteira
Sabe quanto rendeu a sua ação. Não faz ideia de quanto sobra no seu mês — então o aporte da projeção é sempre um chute otimista.
O problema não é falta de app. É que nenhum deles vê a sua vida inteira.
O dia a dia
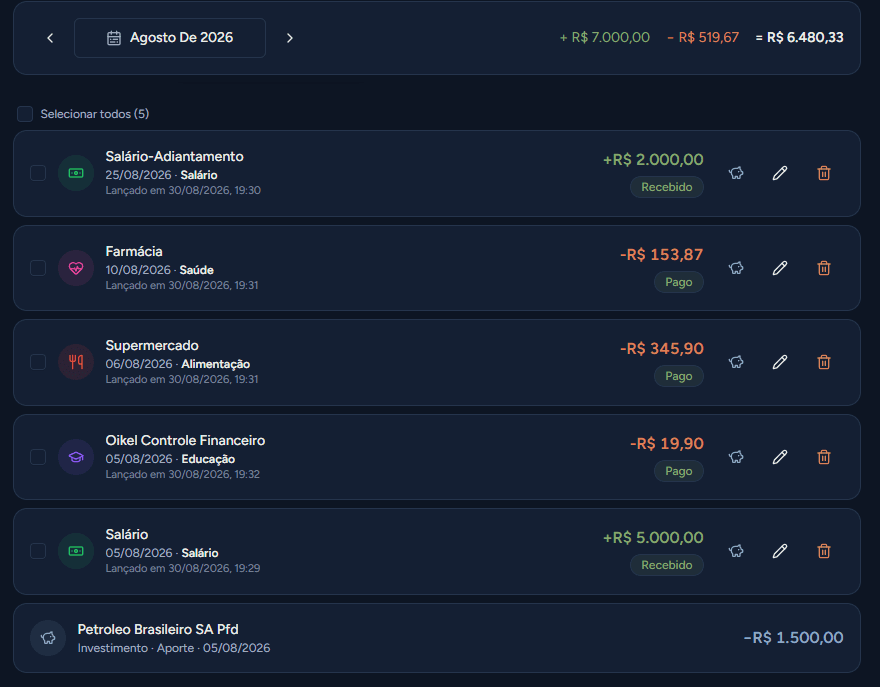
O mês inteiro numa tela só.
Receita, despesa e transferência, cada uma com categoria, cartão e responsável. Recorrência para o que se repete, parcelamento para o que se divide, e o comprovante anexado onde ele vai ser procurado.
No topo, o que entrou menos o que saiu — atualizado a cada lançamento, sem fórmula para arrastar e sem célula para conferir. É a diferença entre saber como o mês está e descobrir no fim dele.
E nada aqui exige disciplina de contador: dá para marcar cinco lançamentos como pagos de uma vez, recategorizar em lote, ou importar o extrato e só conferir.
Recursos
Escolha por onde começar
Dois pilares que funcionam sozinhos — e conversam quando estão juntos.
Doméstico
o dinheiro do mês
- Bancos conectados: o extrato entra sozinho, já categorizado e sem duplicar
- Lançamentos com recorrência, parcelamento e comprovante
- Cartões com titular e adicionais, fatura por competência
- Orçamento por categoria, com alerta antes de estourar
- Metas e dívidas com a parcela real do contrato
- Antecipe várias parcelas com um valor só, e veja o desconto
- Importa OFX do banco e CSV da fatura, sem duplicar
- Calendário de vencimentos e aviso no celular
- Cada pessoa vê o que combinaram: dá para dividir as contas da casa sem abrir a carteira
Investimentos & FIRE
o dinheiro que fica
- Carteira com cotação diária e rentabilidade real (XIRR)
- Posições vindas do banco, com IR e IOF separados e o líquido para resgate
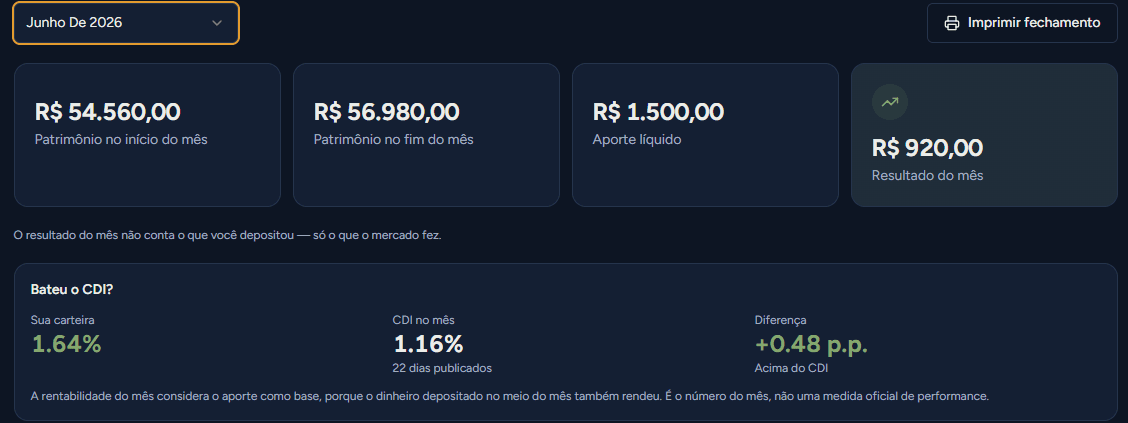
- Fechamento do mês contra o CDI, e a comparação com o IBOV
- Proventos por mês e por ativo, com renda passiva estimada
- Informe de IR do ano-base, com a posição em 31/12
- Alocação por classe, com desvio da meta e consórcios
- Quando a carteira sustenta a sua vida — e o simulador do “e se”
Bancos conectados
Seu banco entra sem a sua senha.
Conectar é opcional — a maioria importa OFX e CSV e leva um minuto por mês. Se você quiser conectar, estas são as três coisas que decidimos antes de qualquer conveniência.
Autorização
A senha do seu banco nunca passa por aqui
Você autoriza dentro do ambiente do próprio banco. O que chega até nós é uma permissão de leitura com prazo — nunca a sua senha.
Escopo
Leitura, e só
O que entra é extrato. Não existe caminho no sistema para mover o seu dinheiro — nem por engano, nem de propósito.
Saída
Desligar é seu, e não apaga nada
Desconecta quando quiser, no app ou no seu banco. O histórico que já entrou continua seu — e você exporta tudo num arquivo, a qualquer momento, para levar embora ou restaurar depois.
Feito isso, o extrato chega arrumado: sem duplicar o que você já lançou à mão.
O corte é sugerido a partir do seu último lançamento, e quando houver dúvida uma tela de revisão casa os pares por valor e data. Ficar com o do banco preserva a categoria e as tags que você já tinha classificado.
- O saldo que o banco informa, ao lado da soma dos seus lançamentos — quando eles discordam, você vê os dois
- Transferência entre suas contas sai do resultado do mês: você não ganhou nem gastou, só trocou de bolso
- Compra de cartão conta no mês que você escolher — o da compra ou o da fatura, num toque
- Mandou dinheiro de uma conta sua para outra? O app acha as duas pontas e propõe juntá-las — você confirma, e o mês para de contar duas vezes
- Financiamento conectado vem com valor, prazo e parcelas pagas do próprio contrato — e quando o banco se contradiz, você vê os dois números lado a lado
Preços
Escolha até onde ir
Comece grátis: o doméstico completo, com 1 conta e 1 cartão titular. Os planos pagos conectam o seu banco. O Cofrinho é à parte e soma aos planos pagos, na mesma fatura.
Grátis
O mês, mais a carteira e a sua data.
Sem cartão e sem prazo de validade.
- Até 1 conta e 1 cartão titular
- Lançamentos ilimitados, com categorias e etiquetas
- Importação de extratos OFX e CSV
- Conta e cartão titular, com fatura e pagamento
- Orçamento mensal por categoria
- Metas, dívidas e parcelamento
- Calendário e relatórios do mês e do ano
- A família toda no mesmo espaço
Completo
Tudo do Essencial, mais a carteira e a sua data.
cobrado anualmente · R$ 199,00 · 33% de desconto
- Contas, cartões, orçamento, metas e dívidas
- Banco conectado: o extrato entra sozinho
- Carteira, patrimônio, proventos e IR
- A data da sua independência financeira
- Tudo do Essencial
- Fechamento do mês contra o CDI e o IBOV
- Simulador do "e se" para a data FIRE
Este plano não está aberto a novas assinaturas.
Essencial
O mês da família sob controle, com o banco conectado.
cobrado anualmente · R$ 99,00 · 36% de desconto
- Contas, cartões, orçamento, metas e dívidas
- Banco conectado: o extrato entra sozinho
- Importação de OFX do banco e CSV da fatura
- Relatórios em PDF e CSV
- Backup e restauração dos seus dados
Este plano não está aberto a novas assinaturas.
Comece grátis para sempre, sem cartão. Se quiser experimentar o Completo, são 7 dias opt-in, também sem cartão. Pode subir ou descer de plano quando quiser — o que você já cadastrou continua lá, em qualquer um deles.
Adicional · soma aos planos pagos
E quando a casa tem criança
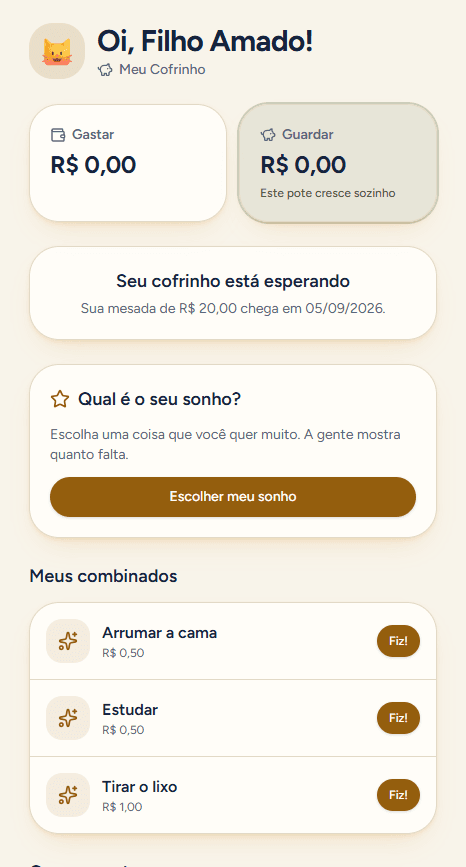
Mesada que cai sozinha, combinados que valem alguma coisa e o dinheiro guardado rendendo numa tela feita para ela — com login próprio, que não alcança nada das contas da casa.
São três potes — Gastar, Guardar e Doar —, e só o Guardar rende. Em seis meses ela percebe sozinha, sem ninguém explicar, que o pote parado cresceu e o outro não. É a lição inteira do módulo, e ela não vem de um texto: vem de olhar o saldo.
Não é obrigatório e não vem embutido. Soma ao plano que você escolher, na mesma fatura, e sai quando você quiser.
A ponte entre os dois módulos
Seu aporte não é o que você acha que é.
Todo app de carteira pergunta quanto você aporta por mês. Você digita um número — e ele é sempre otimista, justamente no dado que mais mexe na sua data.
Aqui o sistema mede. Ele sabe quanto você de fato aportou nos últimos 12 meses, porque os aportes passam pelas suas contas. E sabe quanto sobra por mês, porque tem os seus lançamentos.
Quando os dois números não batem, você vê as duas datas.
Nenhum concorrente de carteira consegue fazer isso — nenhum tem os seus lançamentos. Nenhum app de orçamento consegue — nenhum tem a sua carteira.
O simulador
A data não é um veredito.
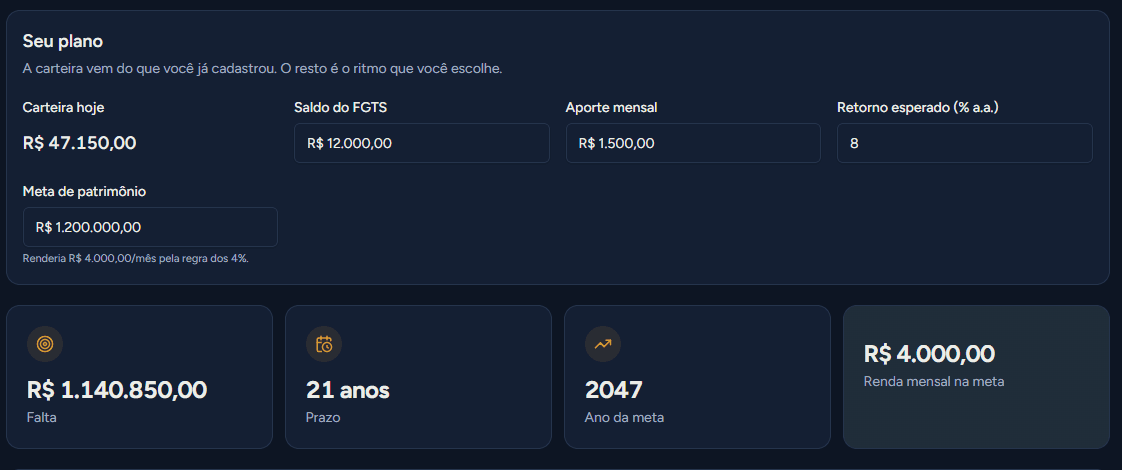
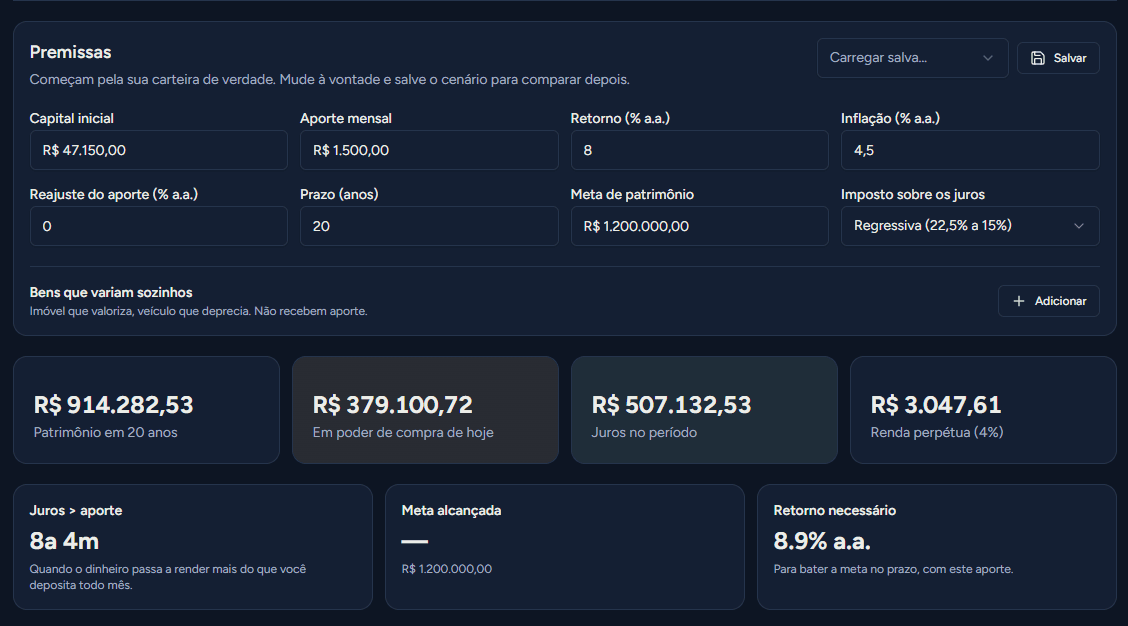
Aportar duzentos reais a mais, aceitar um ano a mais, mudar o retorno esperado — cada mexida muda a data, e você vê a mudança na hora. As premissas são as finas: inflação, imposto sobre os juros, aporte reajustado todo ano, imóvel que valoriza e veículo que deprecia.
E ele responde a pergunta que ninguém faz em voz alta: quando os juros passam a render mais do que eu deposito? Depois desse mês, o esforço deixa de ser a maior parte da conta.
Cada cenário pode ser salvo por nome e recarregado — é assim que se compara “e se eu mudar de emprego” com “e se eu segurar mais dois anos” sem perder nenhum dos dois.
Prova
Isto já está no ar.
Conectar o banco não bagunça o que você digitou
O corte de importação é sugerido a partir do seu último lançamento manual. Se quiser mesmo o histórico antigo, uma tela de revisão casa os pares por valor e data — e ficar com o do banco preserva a categoria e as tags que você classificou.
Os números do IR já vêm somados
Proventos do ano por tipo e o custo de cada posição da carteira, prontos para transcrever. Em março eles estão espalhados por corretora, e aqui já estão juntos.
A cotação diz de quando ela é
O preço é atualizado todo dia. Se a fonte falhar, a tela mostra a data em vez de fingir que o número é de agora.
Os relatórios saem do app
Um PDF com todas as seções e um CSV com os números, no botão de exportar. É o que você manda para o contador em março sem precisar remontar nada numa planilha.
O cálculo é testado
Dias úteis no padrão ANBIMA, tabela regressiva de IR, XIRR, regra dos 4%. Mais de mil testes automatizados — um deles pegou um caso em que um valor vazio do Banco Central viraria CDI zero e subestimaria toda a renda fixa em silêncio.
Como começa
São três passos, e nenhum pede cartão.
Diga o seu foco
Controle do mês, investimentos, ou os dois. O assistente só pergunta o que faz sentido para a sua escolha.
Traga o que já existe
Importe o extrato e a fatura, conecte o banco, ou comece do zero se preferir.
Veja o panorama
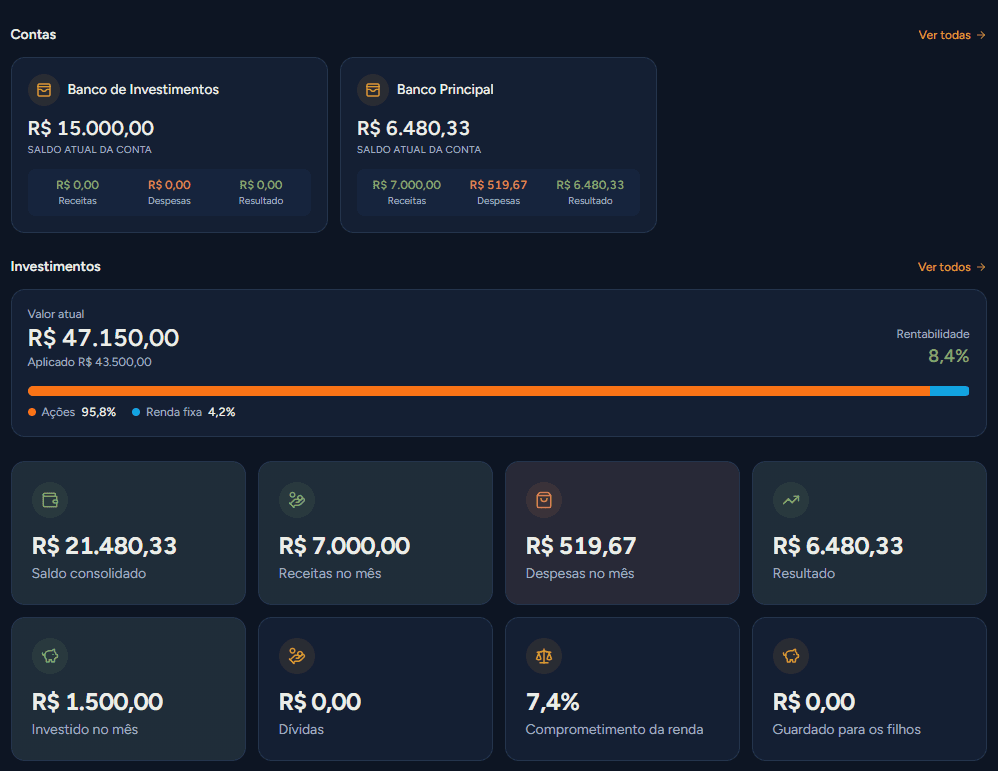
Patrimônio líquido no topo, o mês logo abaixo — e, se você escolheu investir, a sua data.
Dúvidas
Perguntas frequentes
O que é FIRE?
Sigla para Financial Independence, Retire Early — independência financeira. A ideia é simples: quando o seu patrimônio investido rende o suficiente para pagar o seu custo de vida, trabalhar vira escolha. A conta mais usada é a regra dos 4%: se você consegue viver com 4% do seu patrimônio por ano, ele tende a durar indefinidamente. O app calcula essa data com os seus números, não com uma média de internet.
Preciso saber investir para usar?
Não. O módulo Doméstico funciona sozinho e é sobre o seu mês, não sobre a bolsa. Se um dia você começar a investir, o outro módulo está lá.
Meus dados ficam seguros?
Cada família só enxerga os próprios dados, e o isolamento é garantido no banco de dados — não só na tela. A importação de arquivos é processada no seu navegador: o extrato não sobe para lugar nenhum.
O que é grátis para sempre?
O plano Grátis: o doméstico completo — lançamentos, contas, cartões, orçamento, metas, dívidas, relatórios e importação de OFX/CSV — com 1 conta e 1 cartão titular. É grátis para sempre, sem cartão. Open Finance, carteira e projeção de independência ficam nos planos pagos; o Cofrinho é um adicional pago deles, cobrado à parte na mesma fatura.
Se eu cancelar, perco meu histórico?
Não. Ao cancelar, você volta para o plano Grátis e continua com o doméstico e tudo o que já registrou. Nada é apagado, e você pode exportar um backup completo em JSON quando quiser — e restaurar esse mesmo arquivo depois, se voltar. O backup não é um beco sem saída.
Preciso conectar o banco?
Não, e a maioria não conecta. Você lança na hora ou importa o OFX do banco e o CSV da fatura — leva um minuto por mês. Conectar é conveniência do Open Finance, disponível nos planos pagos por ter custo real.
E se eu já uso planilha?
Traga o histórico pelo extrato: a importação lê OFX de banco e CSV da fatura, sugere categoria e evita duplicata. Conectando o banco pelo Open Finance, o lançamento já entra classificado. Você não recomeça do zero.
Funciona no celular?
Sim. É um app instalável (PWA) que roda no navegador do computador e do celular, com aviso de conta a vencer. No iPhone, o aviso exige adicionar à Tela de Início — é regra da Apple, não do app, e o próprio app explica isso na hora.
Tem app na App Store?
Ainda não. Hoje é um app instalável pelo navegador, que funciona igual. Publicar nas lojas está no plano.
Posso assinar só o que eu quero?
Você começa no Grátis, com o doméstico. Os planos pagos são cumulativos: o Essencial soma o banco conectado; o Completo soma a carteira e a projeção de independência. Você escolhe até onde subir — e subir depois não faz perder nem recadastrar nada.
Meus filhos podem ter acesso?
Podem, pelo Cofrinho — um adicional dos planos pagos, cobrado à parte na mesma fatura, com tela e login próprios. A criança entra com apelido e PIN, vê só o dinheiro dela, e não alcança lançamento, cartão, orçamento nem a carteira da casa. O isolamento é regra do banco de dados, não da tela. Mesada, combinados e o juro do mês passam por você antes de virar dinheiro para ela.
Quem mais da família vê meus dados?
Você decide, e nada entra sozinho: quem participa recebe um convite por e-mail e precisa aceitar. Cada membro tem um papel — administrador, membro ou visualizador — e o administrador pode esconder a carteira e o patrimônio de quem só participa das contas da casa.
Fale com a gente
Ficou uma dúvida?
Escreva abaixo — dúvida sobre o app, parceria ou divulgação. A mensagem cai direto com quem faz o Oikel, e a resposta volta no e-mail que você deixar.
O primeiro panorama leva dez minutos.
Cadastre-se, escolha o seu foco e importe um extrato. Você vai ver o mês fechado e — se quiser — a primeira estimativa da sua data. Sem cartão, sem compromisso, e o que você cadastrar continua seu se decidir não seguir.